Atenção, empresário: em 21 de outubro de 2026, o Supremo Tribunal Federal decidiu que o ISS não integra a base de cálculo do PIS e da Cofins. Na prática, empresas de serviço que recolheram essas contribuições também sobre o ISS pagaram imposto a mais e podem buscar a recuperação desses valores.
Este artigo explica o que foi julgado, quem pode ter direito, como estimar o valor, por que o prazo é curto e como funciona o pedido na Justiça.
Sua empresa presta serviços? Baixe o guia gratuito sobre a exclusão do ISS do PIS e da Cofins.
Baixar o guia1. O que o STF decidiu no Tema 118
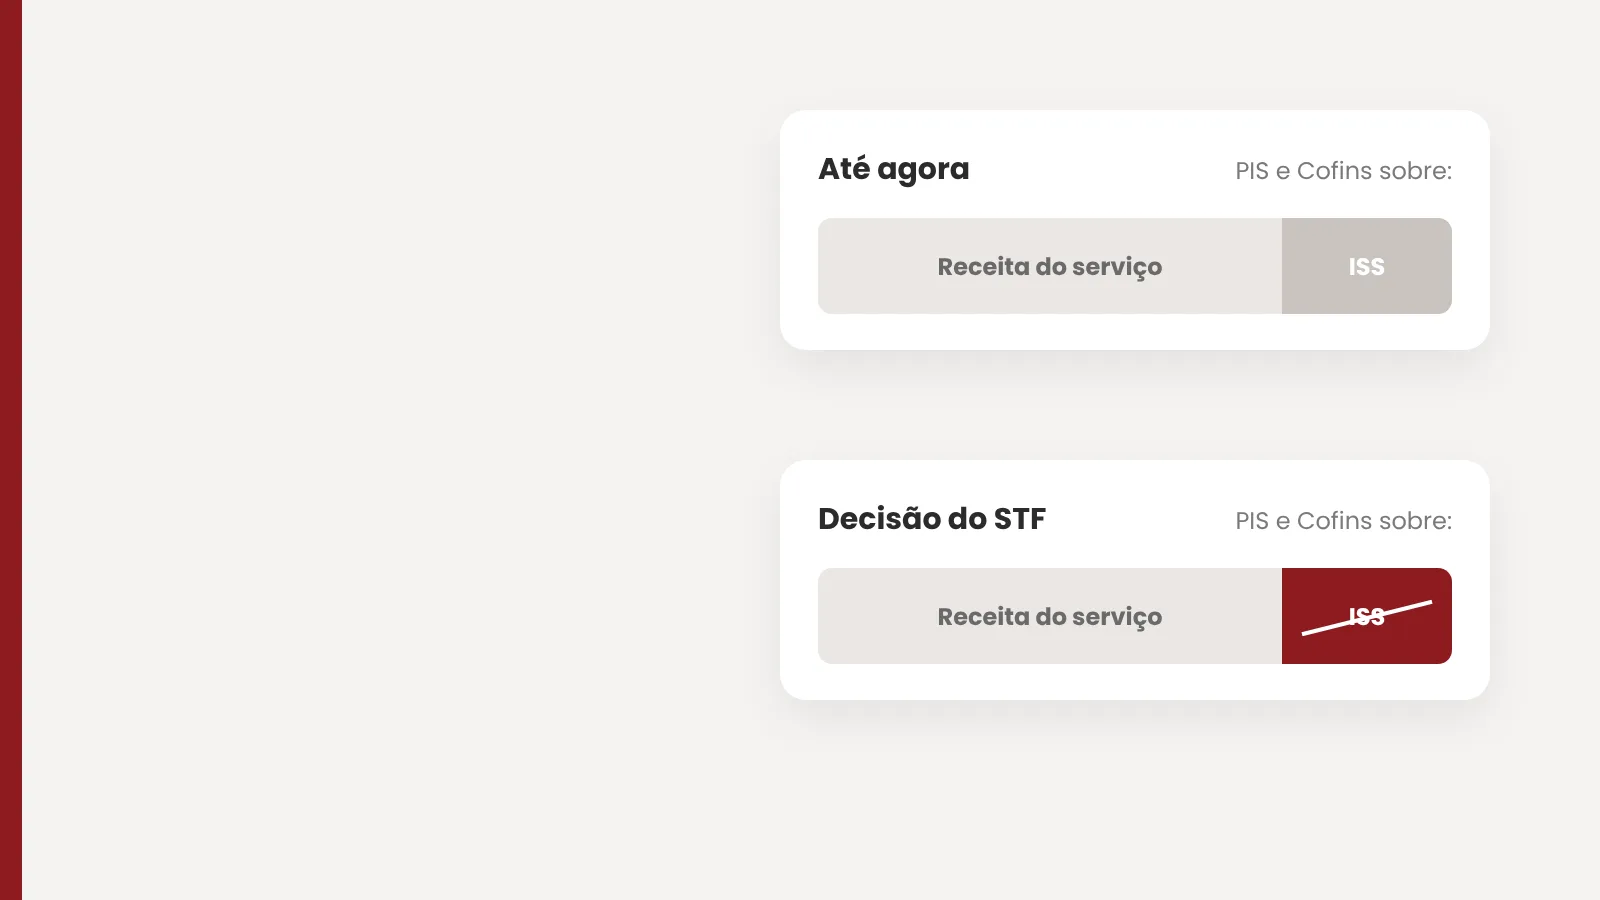
O Plenário do STF concluiu o julgamento do RE 592.616 (Tema 118 da repercussão geral) e decidiu, por 6 votos a 5, que o ISS deve ficar fora da base de cálculo do PIS e da Cofins, conforme noticiado pela Agência Brasil. O voto de desempate foi do Ministro Luiz Fux, e o acórdão será redigido pela Ministra Cármen Lúcia. A tese fixada vale para todos os processos semelhantes no país:
“O valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à COFINS, pelo fato de o ISS qualificar-se como simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte, sob pena de transgressão ao art. 195, I, b, da Constituição da República, na redação dada pela Emenda Constitucional nº 20/98.”
É a mesma lógica da chamada “tese do século”, em que o STF, em 2017, excluiu o ICMS da base do PIS e da Cofins (Tema 69, RE 574.706). O imposto apenas passa pelo caixa da empresa e é repassado ao Município. Por isso, não é receita dela e não pode servir de base para as contribuições.
| Ponto | Como ficou |
|---|---|
| Resultado | ISS excluído da base do PIS e da Cofins |
| Placar | 6 votos a 5 |
| Modulação dos efeitos | Ainda não definida; ficou para eventuais embargos de declaração |
| Compensação | Não examinada pelo STF, por ser matéria infraconstitucional |
2. Quem pode recuperar o PIS e a Cofins pagos sobre o ISS
A tese alcança empresas prestadoras de serviço que pagam ISS ao Município e recolhem PIS e Cofins sobre o faturamento. O regime de tributação define o tamanho do benefício:
- Lucro Presumido: PIS de 0,65% e Cofins de 3%, somando 3,65% sobre a receita, até agora calculados também sobre o ISS.
- Lucro Real: PIS de 1,65% e Cofins de 7,6%, somando 9,25%. É onde o crédito tende a ser proporcionalmente maior.
- Simples Nacional: em regra, fica fora, porque o PIS e a Cofins vêm dentro do DAS, calculado sobre a receita bruta pela Lei Complementar nº 123/2006.
Entre os setores com maior potencial estão construtoras e empreiteiras, imobiliárias e administradoras de imóveis, clínicas e laboratórios, escolas, transporte municipal e prestadores de serviços técnicos, como contabilidade, engenharia, arquitetura e tecnologia. Incorporações no RET e empresas que mudaram de regime no período exigem análise individual.
3. Quanto isso representa para a sua empresa
A conta é simples: o valor de ISS pago no mês sai da base, e o PIS e a Cofins que incidiam sobre ele se tornam indevidos. Veja uma simulação de cinco anos, com faturamento constante e ISS de 5%, sem correção monetária:
| Faturamento mensal | Lucro Presumido | Lucro Real |
|---|---|---|
| R$ 100 mil | R$ 10.950 | R$ 27.750 |
| R$ 300 mil | R$ 32.850 | R$ 83.250 |
| R$ 1 milhão | R$ 109.500 | R$ 277.500 |
A simulação é ilustrativa. A alíquota do ISS varia de 2% a 5% conforme o serviço e o Município, e o valor efetivo depende das apurações reais da empresa e da modulação que o STF vier a definir. Os valores pagos a mais são corrigidos pela Selic.
4. Por que o momento de agir é agora
Dois fatores tornam o prazo curto. O primeiro é a modulação dos efeitos, que ainda será decidida. No julgamento, o Ministro Luiz Fux propôs que a decisão valha a partir da publicação da ata, ressalvadas as ações judiciais e os processos administrativos pendentes nessa data, proposta à qual aderiu o Ministro André Mendonça. Se ela prevalecer, quem já tiver ação quando a ata for publicada poderá discutir os pagamentos dos últimos cinco anos; quem ajuizar depois tende a ficar apenas com o efeito daqui para frente.
O segundo é a reforma tributária: o PIS e a Cofins deixam de existir em janeiro de 2027, substituídos pela CBS (Emenda Constitucional nº 132/2023). Ou seja, o valor da tese está quase todo nos pagamentos já feitos, e a restituição alcança os últimos cinco anos (art. 168 do Código Tributário Nacional). A cada mês de espera, o mês mais antigo sai do cálculo.
A modulação ainda pode adotar outro marco, e a recuperação depende da situação de cada empresa. O que está ao alcance do empresário é não perder o prazo enquanto a questão é definida.
5. Como funciona o pedido
- LevantamentoA contabilidade reúne as apurações de PIS e Cofins e as guias de ISS dos últimos cinco anos.
- DiagnósticoConfirma-se o regime de tributação em cada período e calcula-se o valor estimado do crédito.
- Mandado de segurançaA ação é proposta na Justiça Federal, pedindo a exclusão do ISS da base e o direito de compensar o que foi pago a mais. O mandado de segurança não gera condenação em honorários de sucumbência (art. 25 da Lei nº 12.016/2009).
- Decisão definitivaO processo é acompanhado até o trânsito em julgado, com a tese do STF a favor da empresa.
- CompensaçãoO crédito é habilitado na Receita Federal e compensado com tributos federais (art. 170-A do Código Tributário Nacional), ou recebido por precatório ou RPV.
Um cuidado importante: excluir o ISS da base por conta própria, sem decisão judicial, expõe a empresa a autuação. E quem já ganhou a tese do ICMS não está coberto: são tributos e pedidos diferentes.
Guia prático: ISS fora do PIS e da Cofins
Um PDF de 8 páginas para avaliar o crédito que a sua empresa pode ter.
- O que o STF decidiu e a tese fixada
- Por que o marco é a publicação da ata
- Quem pode ter direito e os setores com maior potencial
- Simulação de valores no Lucro Presumido e no Lucro Real
- Como funciona a ação e os documentos necessários
Conclusão
O STF reconheceu que o ISS não é receita da empresa e, por isso, não pode compor a base do PIS e da Cofins. Para empresas de serviço no Lucro Presumido ou no Lucro Real, isso abre a possibilidade de recuperar o que foi pago a mais nos últimos cinco anos. Como a modulação ainda será decidida e o PIS e a Cofins acabam em 2027, o tempo pesa a favor de quem se antecipa.
O diagnóstico é feito em conjunto com a contabilidade da empresa. Saiba mais sobre a nossa atuação em Direito Empresarial ou leia também o artigo sobre o fim da escala 6x1.
Perguntas frequentes
O que o STF decidiu sobre o ISS no PIS e na Cofins?
Que o ISS não integra a base de cálculo do PIS e da Cofins. A decisão foi tomada no RE 592.616 (Tema 118), em 21 de outubro de 2026, por 6 votos a 5.
Minha empresa tem direito?
Se presta serviços, paga ISS e recolhe PIS e Cofins no Lucro Presumido ou no Lucro Real, em tese sim. Empresas do Simples Nacional, em regra, ficam fora.
A decisão vale automaticamente para a minha empresa?
Não. A tese orienta todos os tribunais, mas a recuperação do que foi pago exige ação judicial ou pedido próprio.
Quanto tempo para trás posso recuperar?
Os pagamentos dos últimos cinco anos, contados do ajuizamento, observada a modulação que o STF vier a definir.
Por que entrar com ação agora, se o STF já decidiu?
Porque a modulação ainda está em aberto, e a proposta em discussão preserva o passado apenas para quem já tiver ação ou processo administrativo pendente na publicação da ata de julgamento.